क्रिप्टो कार्ड यानी पैसों के ट्रांजेक्शन के सारे नियम तोड़ दो, भारत में खरीदारी, लेकिन विदेश जा रहा पैसा
क्रिप्टो कार्ड के जरिए पैसों का लेन-देन

भारत में क्रिप्टो कार्ड से भुगतान शुरू हो गया है. इस भुगतान ने RBI की चिंता बढ़ा दी है, इसके पीछे की वजह और क्रिप्टो कार्ड के पूरे कांसेप्ट की पड़ताल, यहां पढ़ें.
क्रिप्टो करेंसी का मतलब है सारे नियम तोड़ दो. क्रिप्टो करेंसी के जन्मदाताओं ने बैंकों की मोनोपोली तोड़ने और सरकारी नियमों से खुद को अलग रखने के लिए क्रिप्टो करेंसी का विकास किया था. डिजिटल भुगतान का यह एक यूनिक तरीका है, जिसे बैंकों और सरकार के नियमों से परे रहकर पूरा किया जाता है. भारत में डिजिटल भुगतान की बात हो तो सबसे पहले UPI का नाम आता है. छोटी दुकान से लेकर बड़े शॉपिंग मॉल तक में लोग मोबाइल से भुगतान कर रहे हैं, लेकिन अब भुगतान की दुनिया में एक ऐसा विकल्प भी सामने आया है, जो भारतीय बैंकिंग व्यवस्था से अलग रास्ते पर काम कर है.
यह है विदेशी क्रिप्टो वॉलेट से जुड़ा क्रिप्टो कार्ड. देखने में यह सामान्य डेबिट कार्ड जैसा है, लेकिन इसके पीछे काम करने वाली व्यवस्था बिल्कुल अलग है. क्रिप्टो कार्ड की व्यवस्था से आरबीआई चिंतित है, इस लेख के जरिए समझें, क्रिप्टो कार्ड का कांसेप्ट क्या है और क्यों इसके बढ़ते इस्तेमाल से आरबीआई परेशान है.
क्या है क्रिप्टो कार्ड और कैसे करता है काम?
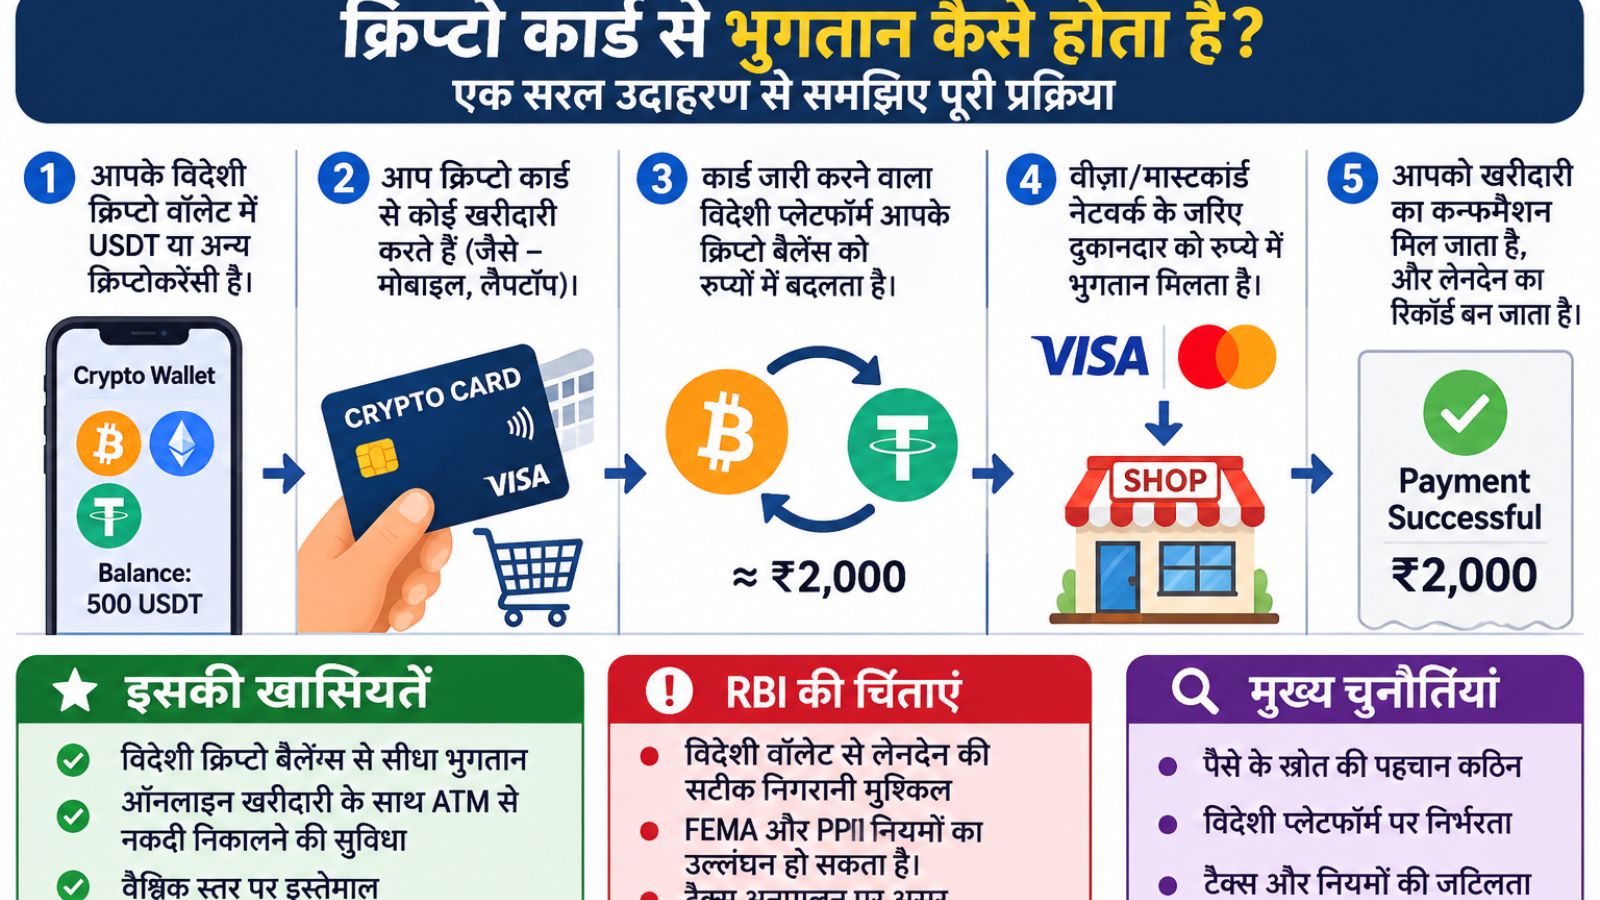
क्रिप्टो कार्ड को समझने के लिए पहले क्रिप्टो वॉलेट को समझना जरूरी है. क्रिप्टो वॉलेट एक डिजिटल माध्यम है, जिसमें बिटकॉइन, इथेरियम और USDT जैसी डिजिटल संपत्तियां रखी जाती हैं. विदेशी क्रिप्टो प्लेटफॉर्म अपने ग्राहकों को ऐसे वॉलेट की सुविधा देते हैं. इनमें रखी क्रिप्टोकरेंसी का इस्तेमाल करने के लिए कुछ कंपनियां वीजा और मास्टरकार्ड नेटवर्क से जुड़े कार्ड भी जारी करती हैं.
इसे ऐसे समझें किसी भारतीय नागरिक के विदेशी क्रिप्टो वॉलेट में 500 USDT हैं. USDT एक स्टेबलकॉइन है, जिसकी कीमत सामान्य तौर पर एक अमेरिकी डॉलर के आसपास रखने का प्रयास किया जाता है. अब वह व्यक्ति किसी दुकान से 2,000 रुपये की खरीदारी करता है और क्रिप्टो कार्ड से भुगतान करता है. इस प्रक्रिया में कार्ड जारी करने वाला प्लेटफॉर्म उसके क्रिप्टो बैलेंस से जरूरी रकम के बराबर डिजिटल संपत्ति को रुपये में बदलने की व्यवस्था करता है.
वीजा या मास्टरकार्ड के पेमेंट नेटवर्क के जरिये दुकानदार को रुपये में भुगतान मिल जाता है. दुकानदार को सामान्य डेबिट कार्ड और क्रिप्टो कार्ड के बीच कोई खास अंतर दिखाई नहीं देता. भुगतान के पीछे पैसा किस स्रोत से आया है, यह सामान्य दुकानदार के लिए जानना जरूरी भी नहीं होता. इस तरह ग्राहक को हर बार पहले क्रिप्टो बेचकर भारतीय बैंक खाते में रुपये मंगाने की जरूरत नहीं पड़ती. कुछ कार्डों के जरिये ऑनलाइन भुगतान के साथ ATM से नकदी निकालने की सुविधा भी दी जाती है. यही इनकी सबसे बड़ी खासियत और नियामकों की चिंता का कारण है.
SEBI के रजिस्टर्ड विश्लेषक और आईटी इंजीनियर कुमार अमृतांशु ने प्रभात खबर के साथ बातचीत में बताया कि क्रिप्टो करेंसी या क्रिप्टो वॉलेट को समझने से पहले हमें यह समझना होगा कि किसी देश की करेंसी कैसे काम करती है. अपने देश की करेंसी में 100 रुपए का महत्व इसलिए है क्योंकि उस नोट की गारंटी भारत सरकार देती है. नोट पर लिखा रहता है कि मैं धारक को 100 रुपए अदा करने का वचन देता हूं. अगर यह गारंटी ना हो, तो 100 रुपए का नोट, नोट ना होकर कागज का टुकड़ा होगा. अपने देश में या विदेशों में भी पैसे के लेन-देन की पूरी व्यवस्था बैंकों के जरिए होती है. बैंक दरअसल पैसों के लेन-देन का काम करते हैं, कहने का अर्थ है कि जिसे जैसी जरूरत होती है, वो काम बैंक पूरा करता है और उसके बदले में वह बिचौलिये या ब्रोकर की तरह अपनी कमाई करता है.
क्रिप्टोकरेंसी में यह नहीं होता है.इस व्यवस्था में किसी बैंक की जरूरत नहीं है. हां, यहां भी पैसे के लेन-देन के लिए एक बिचौलिया है, जो बिटकॉइन के बदले में उपभोक्ताओं को पैसे का भुगतान कर रहा है. मसलन अगर आप किसी माॅल जाते हैं और क्रिप्टो कार्ड से पैसे का भुगतान करते हैं, तो कोई है, जो आपकी खरीदारी के बदले रुपए में उसका भुगतान माॅल में करता है. जैसे आप क्रेडिट कार्ड से पैसे देते हैं, तो वीजा, मास्टरकार्ड जैसी कंपनियां आपके बदले वहां पैसा देती हैं. बाद में आप बैंक के जरिए अपना भुगतान करते हैं.
आरबीआई की चिंता क्या है?
भारत में विदेशी क्रिप्टो वॉलेट से जुड़े कार्ड के जरिये लोग पेट्रोल खरीदने, मोबाइल रिचार्ज कराने, ऑनलाइन शॉपिंग करने और ATM से पैसे निकालने तक का काम कर रहे हैं. इन कार्डों से भुगतान तो रुपये में होता है, लेकिन पैसा भारतीय बैंक खाते से नहीं, बल्कि विदेशी वॉलेट में रखी क्रिप्टोकरेंसी से आता है. यही वजह है कि RBI और फाइनेंशियल इंटेलिजेंस यूनिट (संदिग्ध लेन-देन पर नजर रखने वाली संस्था)की चिंता बढ़ गई है. सवाल है कि क्या भारत में बैंकिंग और टैक्स निगरानी व्यवस्था से बाहर भुगतान का एक नया रास्ता तैयार हो रहा है?
इस बारे में कुमार अमृतांशु कहते हैं कि टैक्स निगरानी का मसला तो है, लेकिन आरबीआई की सबसे बड़ी चिंता यह है कि क्रिप्टो वॉलेट में पैसे रखने के लिए भारतीय रुपए में भुगतान कर रहे हैं. इतनी बड़ी मात्रा में देश से पैसा जा रहा है और सरकार को इसकी भनक नहीं है. इसे ऐसे समझें कि कोई भारतीय नागरिक रुपये देकर किसी विदेशी प्लेटफॉर्म से USDT खरीदता है और उसे विदेशी कंपनी के नियंत्रण वाले वॉलेट में रखता है. इस प्रक्रिया में विदेशी वित्तीय संस्थाओं, क्रिप्टो एक्सचेंजों और दूसरे देशों की भुगतान प्रणालियों के साथ लेनदेन हो सकता है. अगर यह पैसा अधिकृत बैंकिंग और विदेशी मुद्रा चैनलों से बाहर जाकर स्थानांतरित होता है, तो RBI के लिए उसकी निगरानी और विदेशी मुद्रा प्रवाह पर नियंत्रण मुश्किल हो सकता है.
चिंता की दूसरी बात है रुपये की जगह डॉलर का बढ़ता इस्तेमाल. भारत में घरेलू भुगतान का अपना मजबूत रुपया आधारित सिस्टम है. UPI, NEFT, RTGS और IMPS जैसे माध्यम मौजूद हैं. लेकिन अगर लोग रुपये के बजाय डॉलर से जुड़े स्टेबलकॉइन में अपनी संपत्ति रखने लगें और फिर उन्हीं से घरेलू खरीदारी करें, तो भुगतान व्यवस्था में निजी विदेशी मुद्रा आधारित डिजिटल एसेट की भूमिका बढ़ सकती है.
RBI को चिंता इस बात की है इससे रुपये की भूमिका प्रभावित होगी. तीसरी और बहुत जरूरी बात यह है कि सरकार ने पैसों के लेन-देन के लिए कई नियम बना रखे हैं, लेकिन जब क्रिप्टो कार्ड के जरिए भुगतान होता है, तो सरकार के सारे नियम बेकार हो जाते हैं, क्योंकि इस तरह के भुगतान पर भारतीय नियम काम नहीं करते हैं. इस स्थिति में भारतीय बैंक को सामान्य कार्ड का भुगतान दिख सकता है, जबकि उसके पीछे की क्रिप्टो संपत्ति और उसका स्रोत भारतीय बैंकिंग व्यवस्था की सामान्य निगरानी से बाहर हो सकता है.
निगरानी करना क्यों है मुश्किल?
क्रिप्टो कार्ड से होने वाले भुगतान की सबसे बड़ी चुनौती लेनदेन के स्रोत का पता लगाना है. सामान्य डेबिट कार्ड से भुगतान करने पर बैंक खाते में पैसा घटता है और बैंकिंग रिकॉर्ड में उसका विवरण दर्ज होता है. जबकि क्रिप्टो कार्ड में भुगतान के लिए इस्तेमाल की गई संपत्ति किसी विदेशी वॉलेट में हो सकती है. ऐसे में भारतीय बैंक के पास ग्राहक की पूरी क्रिप्टो संपत्ति और उसके स्रोत का डिटेल्स होना जरूरी नहीं है.
मान लीजिए किसी व्यक्ति ने विदेश में मौजूद वॉलेट में ऐसी क्रिप्टो संपत्ति रखी है, जिसका स्रोत भारतीय एजेंसियों को मालूम नहीं है. वह उसी संपत्ति से भारत में खरीदारी करता है. स्थानीय दुकानदार को रुपये मिल जाते हैं, कार्ड नेटवर्क के पास भुगतान का रिकॉर्ड रहता है, लेकिन उस भुगतान के पीछे मौजूद क्रिप्टो का स्रोत जानने के लिए विदेशी प्लेटफॉर्म और वॉलेट से संबंधित जानकारी की जरूरत पड़ सकती है.
कुमार अमृतांशु बताते हैं कि क्रिप्टो करेंसी के जरिए जो लेनदेन होता है उसके पीछे ब्लॉकचेन तकनीक काम करती है. इस तकनीक का उद्देश्य यह था कि डिजिटल तरीके से लेन-देन को बेहतर बनाना. इस तकनीक में यह व्यवस्था भी है कि एक बार हुआ ट्रांजेक्शन हमेशा मौजूद रहता है, उसे डिलीट करना संभव नहीं है. इसकी वजह यह है कि इसमें बहुत मजबूत सर्वर काम करता है और कई सर्वर होते हैं, ताकि डेटा सुरक्षित रहे. इस तकनीक के जरिए हुए ट्रांजेक्शन पर बैंकिंग के नियम लागू नहीं होते हैं, इस वजह से इनपर अंकुश लगाना नामुमकिन तो नहीं, पर मुश्किल जरूर है. इसकी वजह यह है कि वॉलेट के पीछे वास्तविक व्यक्ति की पहचान और विदेशी कंपनी से जरूरी जानकारी हासिल करना बड़ी चुनौती है.
ये भी पढ़ें : ओपन मैरिज मंजूर, तो मैरिटल रेप का ढोंग क्यों?
Prabhat Khabar App :
देश, एजुकेशन, मनोरंजन, बिजनेस अपडेट, धर्म, क्रिकेट, राशिफल की ताजा खबरें पढ़ें यहां. रोजाना की ब्रेकिंग हिंदी न्यूज और लाइव न्यूज कवरेज के लिए डाउनलोड करिए


