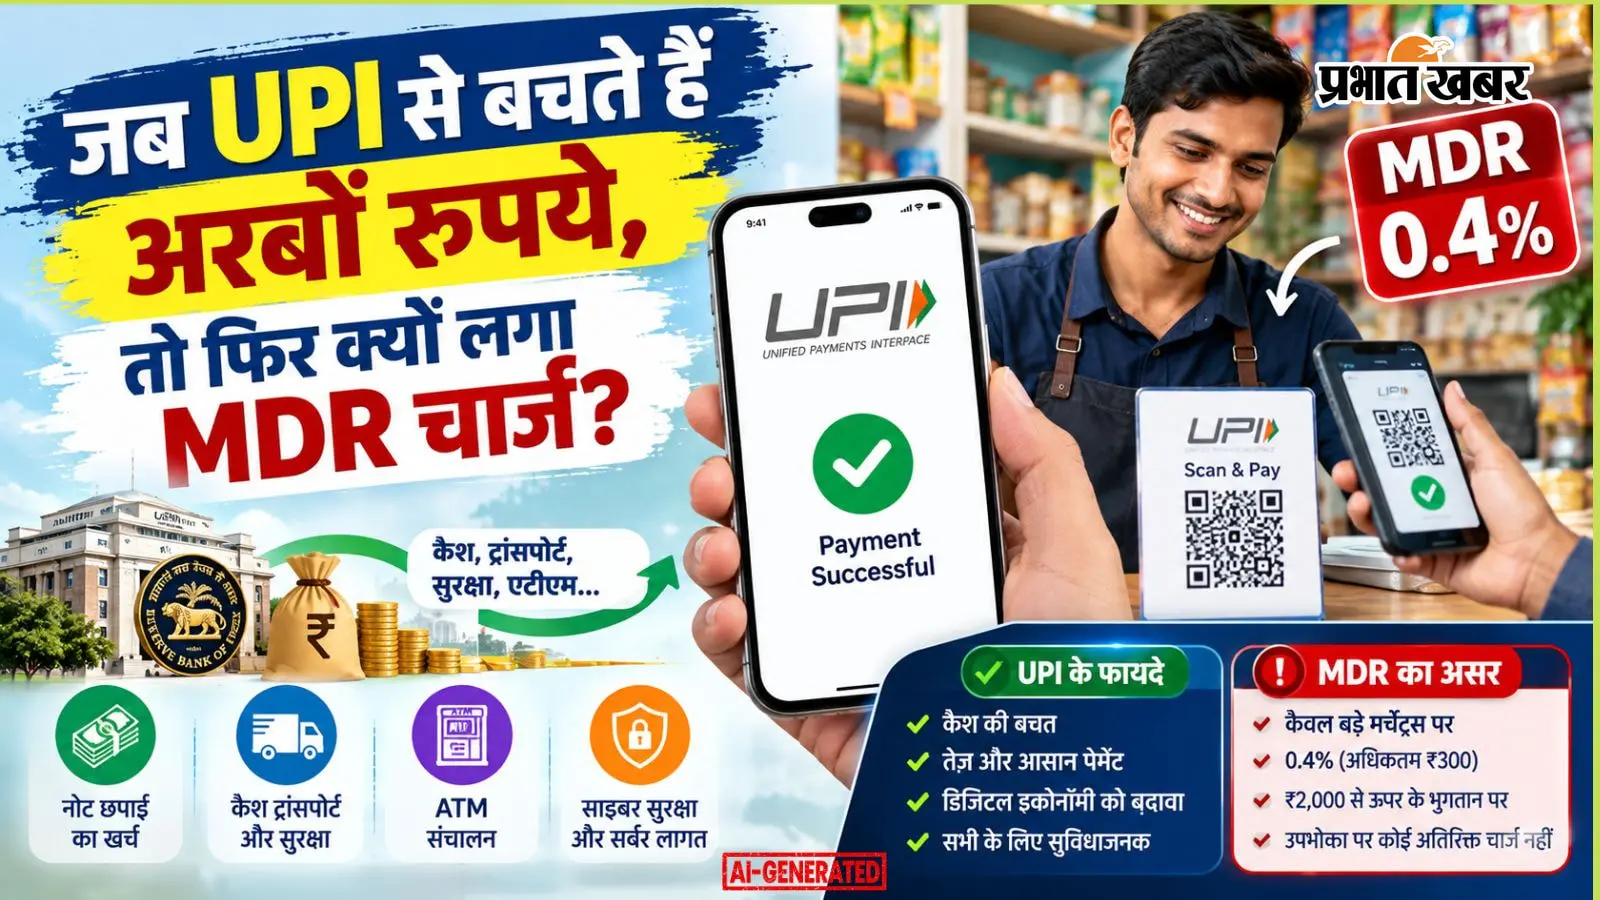
भारत में यूनिफाइड पेमेंट्स इंटरफेस (UPI) की सफलता का सबसे बड़ा रहस्य इसकी 'जीरो-कॉस्ट' मॉडल था. चाय की टपरी से लेकर बड़े शॉपिंग मॉल्स तक, बिना किसी अतिरिक्त शुल्क के क्यूआर कोड स्कैन कर भुगतान करना भारतीयों की रोजमर्रा की आदत बन चुका है. लेकिन 15 अक्टूबर 2026 से इस डिजिटल भुगतान व्यवस्था में एक बड़ा बदलाव होने जा रहा है. नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) ने चुनिंदा मर्चेंट पेमेंट्स पर मर्चेंट डिस्काउंट रेट (MDR) लागू करने की घोषणा की है. इस नए नियम के सामने आने के बाद टेक और फिनटेक जगत में एक नई बहस छिड़ गई है कि जब डिजिटल भुगतानों से बैंकिंग सिस्टम का खर्च घटता है, तो फिर इस पर शुल्क लगाने की जरूरत क्यों पड़ी.
जानिए 15 अक्टूबर से क्या बदल रहा है और किस पर लगेगा शुल्क
सबसे पहले यह स्पष्ट समझना जरूरी है कि यह शुल्क आम उपभोक्ताओं या दोस्तों-रिश्तेदारों को पैसे भेजने पर लागू नहीं होगा.
- P2P और छोटे मर्चेंट रहेंगे पूरी तरह फ्री: आम लोगों के बीच होने वाले ट्रांजेक्शन (Person-to-Person) पूरी तरह निशुल्क रहेंगे. इसके साथ ही ₹2,000 से कम के सभी मर्चेंट पेमेंट्स पर भी जीरो-शुल्क रहेगा, जो कि कुल यूपीआई ट्रांजेक्शन वॉल्यूम का 95% से अधिक हिस्सा है. महीने में ₹1 लाख तक प्राप्त करने वाले छोटे दुकानदारों (P2PM) को भी इस दायरे से बाहर रखा गया है.
- बड़े मर्चेंट्स पर 0.4% MDR: 15 अक्टूबर से केवल ₹2,000 से अधिक राशि वाले व्यावसायिक भुगतानों (Person-to-Merchant) पर मर्चेंट को 0.4% का MDR देना होगा. यह शुल्क अधिकतम ₹300 तक सीमित (Cap) रहेगा, जो ₹75,000 या उससे अधिक की खरीदारी पर लागू होगा.
- विशेष सेक्टरों के लिए रियायती दरें: रेलवे, टेलीकॉम, फ्यूल (पेट्रोल पंप), इंश्योरेंस और बिजली-पानी के बिलों जैसे जरूरी सेवाओं में ₹2,000 से ऊपर के भुगतान पर 0.4% के बजाय केवल ₹5 का फ्लैट MDR लगेगा. वहीं कैपिटल मार्केट (शेयर बाजार व म्यूच्यूअल फंड) के लिए 0.02% (अधिकतम ₹300) की दर तय की गई है.
- उपभोक्ता पर नो-पासऑन नियम: सरकार और NPCI ने सख्त निर्देश दिए हैं कि मर्चेंट्स इस शुल्क को ग्राहक के बिल में अलग से नहीं जोड़ सकते हैं. यूपीआई ऐप्स को भी कोई हिडन या प्लेटफार्म फीस लगाने की अनुमति नहीं होगी.
आखिरकार यूपीआई चलाने में कितना खर्च आता है और कौन उठाता है इसका बोझ?
हालांकि यूपीआई उपभोक्ता के लिए स्क्रीन पर मुफ्त दिखता है, लेकिन बैकएंड में इसे सुचारू रूप से चलाने के लिए भारी तकनीकी बुनियादी ढांचे की आवश्यकता होती है. अगस्त 2026 में ही यूपीआई ने लगभग 2,451 करोड़ ट्रांजेक्शन प्रोसेस किए, जिनका कुल मूल्य ₹29.82 लाख करोड़ था.
संसद की वित्त संबंधी स्थायी समिति की रिपोर्ट के अनुसार, विशालकाय नेटवर्क, बैंकों के सर्वर्स, साइबर सुरक्षा, फ्रॉड ट्रैकिंग और आईटी इंफ्रास्ट्रक्चर को बनाए रखने के लिए यूपीआई इकोसिस्टम पर सालाना लगभग ₹20,000 करोड़ से ₹20,700 करोड़ का परिचालन खर्च आता है. अब तक सरकार इस सिस्टम को पूरी तरह मुफ्त रखने के लिए सब्सिडी देती आई थी. सरकार ने वित्त वर्ष 2021-22 में ₹1,389 करोड़, 2022-23 में ₹2,210 करोड़ और 2023-24 में ₹3,631 करोड़ की प्रोत्साहन राशि दी थी. वित्त वर्ष 2026-27 के बजट में इसके लिए केवल ₹2,000 करोड़ आवंटित किए गए हैं. ऐसे में उद्योग की अनुमानित लागत और सरकारी सब्सिडी के बीच लगभग ₹18,000 करोड़ का भारी अंतर पैदा हो रहा था, जिसकी भरपाई के लिए व्यावसायिक पेमेंट्स पर मामूली MDR लगाना अनिवार्य समझा गया.
अश्नीर ग्रोवर की दलील बनाम सरकार का पक्ष: क्या डिजिटल पेमेंट से सरकार के पैसे नहीं बचते?
भारतपे (BharatPe) के पूर्व सह-संस्थापक अश्नीर ग्रोवर सहित कई टेक विशेषज्ञों ने इस निर्णय पर सवाल उठाए हैं. आलोचकों का तर्क है कि यूपीआई ने भारतीय अर्थव्यवस्था में कैश हैंडलिंग के अरबों रुपये बचाए हैं. भारतीय रिजर्व बैंक (RBI) के आंकड़ों के मुताबिक, केवल नोटों की छपाई पर ही सरकार सालाना ₹4,000 से ₹5,000 करोड़ से ज्यादा खर्च करती है. इसके अलावा कैश के परिवहन, सुरक्षा, एटीएम संचालन और बैंकों में करेंसी काउंटिंग पर भारी लागत आती है. 2024 की नैसकॉम (Nasscom) रिपोर्ट के अनुसार, डिजिटल पेमेंट्स ने भारतीय जीडीपी में करीब $16.2 बिलियन (लगभग ₹1.3 लाख करोड़) का प्रत्यक्ष व अप्रत्यक्ष योगदान दिया है.
हालांकि, सरकार और पेमेंट्स सेक्टर के विश्लेषकों का मानना है कि जीडीपी में योगदान और बैंक के परिचालन खर्च दो अलग-अलग पहलू हैं. भले ही यूपीआई से कैश का इस्तेमाल कम हुआ है, लेकिन देश से नकदी पूरी तरह खत्म नहीं हुई है. इसलिए बैंक इंफ्रास्ट्रक्चर और यूपीआई के अरबों ट्रांजेक्शन को संभालने वाले नेटवर्क की सुरक्षा के लिए दीर्घकालिक कमर्शियल मॉडल तैयार करना जरूरी था, ताकि भविष्य में सर्वर क्रैश और साइबर हैकिंग जैसे खतरों से बचा जा सके.
क्या मर्चेंट्स बढ़ाएंगे सामान की कीमतें? जानिए दीर्घकालिक प्रभाव
ईवाई इंडिया (EY India) के पेमेंट्स सेक्टर लीडर रणदुर्जय तालुकदार के अनुसार, यह फैसला मुफ्त अपनाने (Adoption) के दौर से निकलकर एक टिकाऊ डिजिटल इंफ्रास्ट्रक्चर बनाने की दिशा में उठाया गया कदम है. चूंकि क्रेडिट कार्ड पर मर्चेंट्स को 1.5% से 3% तक का MDR चुकाना पड़ता है, उसकी तुलना में यूपीआई का 0.4% (अधिकतम ₹300) का शुल्क काफी कम है.
हालांकि, बड़े रिटेलर्स और ई-कॉमर्स प्लेटफॉर्म्स पर इसका आंशिक वित्तीय दबाव जरूर पड़ेगा. कानूनी रूप से मर्चेंट्स बिल पर एक्स्ट्रा चार्ज नहीं जोड़ सकते, लेकिन वे लंबे समय में इसे अपने कुल ऑपरेटिंग कॉस्ट में समायोजित कर सकते हैं. विशेषज्ञ मानते हैं कि छोटे कारोबारियों और P2P भुगतानों को पूरी तरह मुक्त रखकर सरकार ने डिजिटल अर्थव्यवस्था की रफ्तार बनाए रखने और सिस्टम को आर्थिक रूप से आत्मनिर्भर बनाने के बीच एक संतुलित रास्ता चुना है.
अक्सर पूछे जाने वाले सवाल (FAQs)
Q1: क्या 15 अक्टूबर 2026 से मेरे बैंक खाते से UPI करने पर कोई अतिरिक्त शुल्क कटेगा?
उत्तर: नहीं. उपभोक्ताओं (Customers) के लिए सभी यूपीआई भुगतानों पर जीरो शुल्क की नीति जारी रहेगी. चाहे आप दोस्त को पैसे भेजें या दुकान पर भुगतान करें, आपको कोई अतिरिक्त चार्ज नहीं देना होगा.
Q2: 0.4% MDR किस प्रकार के यूपीआई भुगतानों पर लागू होगा?
उत्तर: यह शुल्क केवल ₹2,000 से अधिक राशि के उन व्यावसायिक भुगतानों (P2M) पर लागू होगा जो पात्र बड़े मर्चेंट्स प्राप्त करते हैं. यह चार्ज मर्चेंट के खाते से कटेगा और इसकी अधिकतम सीमा ₹300 होगी.
Q3: क्या छोटे दुकानदारों और सब्जी विक्रेताओं को भी यह MDR चार्ज देना पड़ेगा?
उत्तर: नहीं. महीने में ₹1 लाख तक का यूपीआई भुगतान प्राप्त करने वाले छोटे मर्चेंट्स (P2PM) और ₹2,000 से कम के सभी मर्चेंट पेमेंट्स इस शुल्क से पूरी तरह मुक्त रहेंगे.
ये भी पढ़ें: बिना इंटरनेट के भी फीचर फोन से कर पाएंगे UPI पेमेंट, PhonePe ने शुरू की नई सर्विस, जानें कैसे करेगी काम
ये भी पढ़ें: PhonePe Inactivity Fee को लेकर कंपनी ने दूर किया भ्रम, UPI पर नहीं पड़ेगा कोई असर